변동금리로 주택담보대출을 받으신 분이라면 최근 금리 상단이 8% 근처까지 언급되는 뉴스에 마음이 편치 않으실 겁니다. 고정금리로 갈아타야 할지, 조금 더 지켜봐야 할지 판단 기준을 정리해 드립니다.
8%라는 숫자가 나오는 이유부터 이해하세요
주담대 변동금리는 기준이 되는 지표금리에 은행 가산금리를 더해 정해집니다. 지표금리가 오르면 상단 금리도 따라 올라가고, 이 상단이 8% 근처에 닿았다는 보도가 나오면 불안해지기 마련입니다.
하지만 본인에게 적용되는 금리는 은행과 상품마다 다르고, 신용점수와 담보 조건에 따라서도 차이가 납니다. 뉴스의 ‘최고 금리’와 내 대출의 실제 금리는 별개로 봐야 합니다.
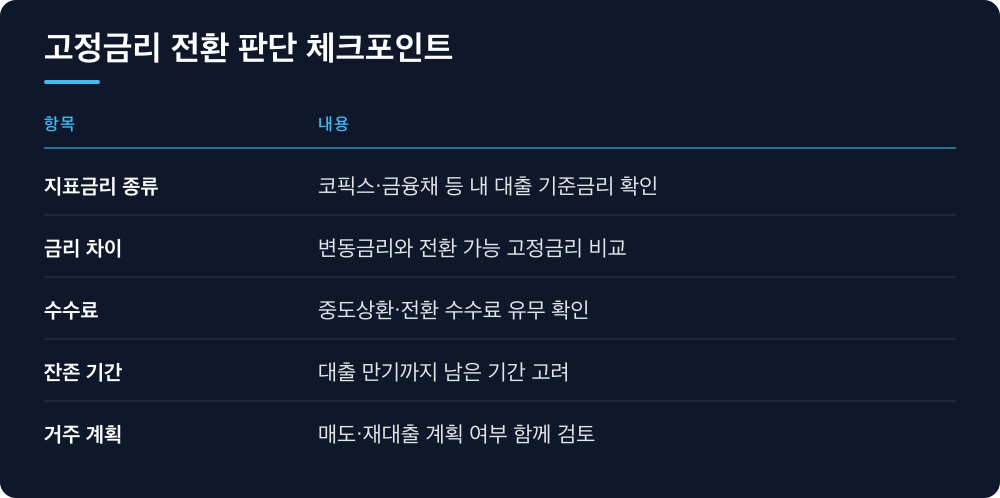
먼저 할 일은 내가 받은 대출이 변동금리인지 혼합형인지, 금리 변동 주기가 얼마인지를 대출 약정서나 은행 앱에서 다시 확인하는 것입니다. 이 정보 없이는 전환 여부를 판단할 수 없습니다.
고정금리 전환이 유리한 경우와 불리한 경우를 나눠 보세요
고정금리로 바꾸면 앞으로 금리가 더 오르더라도 내 상환액은 변하지 않습니다. 반대로 금리가 내려가면 그 혜택은 받지 못합니다. 즉 전환은 ‘앞으로 금리가 더 오를 것 같다’는 예측에 베팅하는 선택입니다.
대출 잔존 기간이 길수록, 그리고 현재 변동금리와 전환 가능한 고정금리의 차이가 크지 않을수록 전환의 부담이 작아집니다. 반대로 대출 만기가 얼마 남지 않았다면 전환 비용 대비 실익이 적을 수 있습니다.
중도상환수수료나 전환 수수료가 있는지도 반드시 확인하세요. 수수료가 예상 이자 절감액보다 크다면 전환이 오히려 손해일 수 있습니다.
금리 흐름을 혼자 추측하지 말고 공식 통계로 확인하세요
‘앞으로 금리가 더 오를까’를 판단할 때 뉴스 헤드라인만 보고 결정하지 마세요. 한국은행 경제통계시스템에서 기준금리 추이와 시장금리 지표를 직접 확인할 수 있습니다.
지표금리의 최근 흐름과 변동 폭을 보면 막연한 불안감 대신 근거 있는 판단을 할 수 있습니다. 특히 내 대출의 지표금리가 코픽스인지 금융채 금리인지에 따라 참고할 통계가 다릅니다.
은행 창구나 상담센터에 문의하면 현재 내 대출에 적용 가능한 고정금리 수준을 바로 안내받을 수 있으니, 통계 확인과 함께 병행하세요.
전환 신청 시기는 ‘금리 차이’와 ‘내 상환 계획’으로 정하세요
전환 시점을 정할 때 가장 중요한 기준은 지금 당장의 변동금리와 전환 시 적용될 고정금리의 차이입니다. 차이가 크다면 서두를 이유가 적고, 차이가 좁혀지는 시점이 전환을 고려할 타이밍입니다.
또한 앞으로 몇 년간 이 집에 계속 거주할지, 중도 상환이나 재대출 계획이 있는지도 함께 고려해야 합니다. 단기간 내 매도나 재대출 계획이 있다면 고정금리 전환의 실익이 줄어듭니다.
결정이 어렵다면 전액을 한 번에 전환하기보다 은행에 분할 전환이나 일부 고정형 상품이 가능한지 문의해 보는 것도 방법입니다.
은행 상담 전에 미리 확인해 두면 상담이 빨라집니다
은행을 방문하거나 상담을 신청하기 전에 현재 대출 잔액, 적용 금리, 남은 만기, 중도상환수수료율을 메모해 가세요. 이 정보가 있어야 상담원이 정확한 비교표를 제시할 수 있습니다.
또한 고정금리 전환 시 적용되는 우대조건이나 전환 가능 횟수에 제한이 있는지도 함께 물어보세요. 상품과 은행마다 조건이 다르므로 해당 기관에서 직접 확인하는 것이 가장 정확합니다.
상담 결과를 바로 결정하지 말고, 다른 은행의 조건과 비교해 보는 여유를 가지세요. 전환은 한 번 하면 되돌리기 번거로운 결정입니다.
오늘은 숫자부터 확인하고 상담 일정을 잡으세요
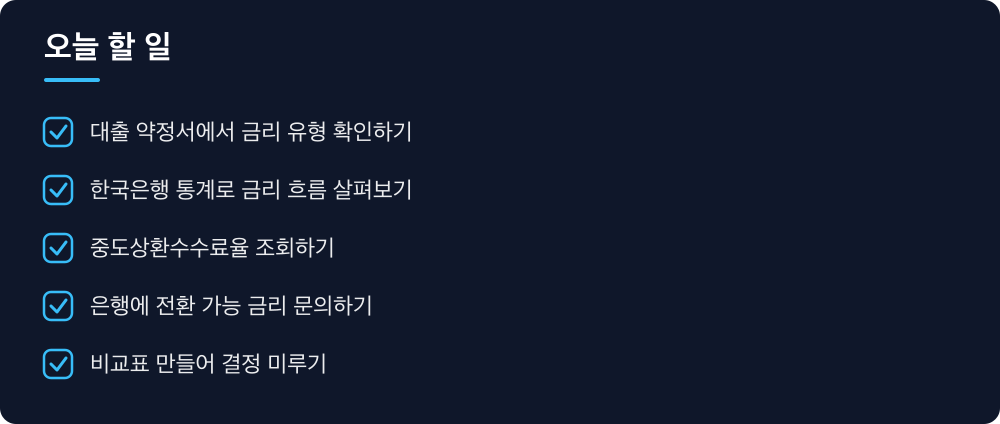
오늘 당장 결정을 내릴 필요는 없습니다. 먼저 내 대출의 현재 금리와 중도상환수수료, 남은 만기를 확인하고, 한국은행 통계로 최근 금리 흐름을 살펴보세요.
그다음 거래 은행에 전화나 방문으로 고정금리 전환 시 예상 금리와 수수료를 문의해 비교표를 만들어 보세요. 숫자로 비교한 뒤 결정해도 늦지 않습니다.
오늘 할 일
- 대출 약정서에서 금리 유형 확인하기
- 한국은행 통계로 금리 흐름 살펴보기
- 중도상환수수료율 조회하기
- 은행에 전환 가능 금리 문의하기
- 비교표 만들어 결정 미루기
자주 묻는 질문
변동금리에서 고정금리로 바꾸면 다시 변동금리로 되돌릴 수 있나요?
재전환 가능 여부와 횟수는 은행과 상품마다 다릅니다. 가입한 은행에 재전환 조건과 수수료를 직접 문의해 확인하세요.
대출 만기가 1~2년밖에 안 남았는데도 전환할 필요가 있나요?
잔존 기간이 짧으면 전환으로 얻는 이자 절감 효과가 크지 않을 수 있습니다. 은행 상담을 통해 남은 기간 기준으로 예상 절감액을 비교해 보세요.
고정금리 전환 신청에 별도 서류나 기한이 있나요?
상품마다 신청 절차와 조건이 다르므로 일률적으로 말씀드리기 어렵습니다. 거래 은행 창구나 고객센터에서 정확한 절차와 기한을 확인하세요.
신청·조회 바로가기
공식 사이트로 연결됩니다. 신청 조건과 금액은 기관 안내를 확인하세요.
※ 이 글은 일반적인 정보 제공을 위한 것으로, 제도와 지원 내용은 변경될 수 있습니다. 신청 전 해당 기관에서 최신 내용을 확인하세요.